


E-Rechnungen richtig prüfen: So funktioniert die technische Validierung
Ein Beitrag von Dr. Sebastian Haas
Die E-Rechnung wurde bereits zum 1.1.2025 eingeführt. Bis heute ergeben sich jedoch relativ geringe Auswirkungen, da die Übergangsfrist für die meisten Unternehmen noch bis zum 1.1.2027 läuft, während Kleinunternehmen noch ein Jahr länger gewährt bekommen. Die Praxis zeigt jedoch, dass bei Weitem noch nicht alle Marktteilnehmer auf eines der zulässigen Formate (E-Rechnung, X-Rechnung) umgestiegen sind. Abgesehen vom langsamen Umstieg findet die Empfängerseite bisher wenig Beachtung. Hierauf hat das BMF mit Schreiben vom 15.10.2025 jedoch nochmals hingewiesen. Als Empfänger der E-Rechnung ergeben sich neue Probleme und steuerliche Risiken im Hinblick auf die Validierung der E-Rechnung. Die bisherige Rechnungskontrolle wird dadurch quasi ersetzt. Dieser Beitrag stellt nochmals knapp die wesentlichen Punkte des Umstiegs auf die E-Rechnung dar, widmet sich jedoch im Wesentlichen der Empfängerseite und der dort entstehenden Pflichten. Zusätzlich steht Ihnen in der NWB Datenbank das „Informationsschreiben zur E-Rechnung und Rechnungskontrolle“ (NWB IAAAK-20191) zur Verfügung, mit dem Sie Ihre Mandantschaft auf diese Pflichten hinweisen können.

Dr. Sebastian Haas
SteuerberaterKERNAUSSAGEN
👉 Die E-Rechnung ist auf der Rechnungseingangsseite bisher relativ unscheinbar. Das diesbezügliche BMF-Schreiben verkompliziert die Angelegenheit jedoch deutlich.
👉 Der Arbeitsprozess zum Rechnungseingang muss auf die neue, digitale Arbeitsweise umgestellt und hinsichtlich der Kontrollen angepasst werden.
👉 Die Mandanten müssen informiert werden, dass die Validierung ein neuer, relevanter Prüfungsschritt ist, der nicht erst durch den Steuerberater übernommen werden kann.
I. Grundlagen der E-Rechnung
Die E-Rechnung wurde mit der Neufassung des § 14 UStG i. d. F. des Wachstumschancengesetzes gesetzlich eingeführt. Hiernach ist eine E-Rechnung eine elektronische Rechnung, die in einem strukturierten elektronischen Format ausgestellt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Als strukturiertes Format wird das Modell nach der europäischen Norm EN 16931 anerkannt, die durch die bekannten Formate ZUGFeRD- (ab 2.0.1) und X-Rechnung angewendet wird. Jede Rechnung, die diese Voraussetzungen nicht erfüllt, weil z. B. die Struktur nicht stimmt oder die Rechnung auf Papier ausgestellt ist, gilt als sonstige Rechnung.
Während es in der Vergangenheit möglich war, die notwendigen Rechnungsinhalte durch Verweise auf andere Dokumente, z. B. Lieferscheine, darzustellen, ist dies bei der E-Rechnung nicht mehr möglich. Solche Dokumente sind somit zukünftig zwingend als sonstige Rechnungen zu betrachten.
Die E-Rechnung wird mit einer langen Übergangsfrist für die Jahre 2025 und 2026 eingeführt und ist erst ab dem 1.1.2027 für Unternehmen zwingend, deren Umsatz im Jahr 2026 über 800.000 € lag. Alle Unternehmen mit geringerem Umsatz müssen zum 1.1.2028 umstellen. Im Umkehrschluss bedeutet das, dass der Empfang von Rechnungen ab diesem Zeitpunkt grundsätzlich nur noch zum Vorsteuerabzug berechtigt, wenn die Rechnung elektronisch eingeht (zur Prüfung siehe Abschnitt II). Anderweitig zugehende Rechnungen sind unverzüglich zu reklamieren und nicht zu bezahlen.
Ausgenommen sind steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, Rechnungen mit Auslandsbeteiligten, B2C-Umsätze, Kleinbetragsrechnungen unter 250 €, Rechnungen eines Kleinunternehmers nach § 19 UStG und Fahrausweise.
Praxishinweis – Achtung: Betroffen sind somit B2B-Umsätze. Hiervon sind ausdrücklich auch Leistungen nach § 13b UStG (z. B. Bauleistungen), differenzbesteuerte Umsätze nach § 25a UStG sowie die weiteren unter Sonderregelungen fallenden Umsätze betroffen. Ebenfalls hierunter fallen Leistungen an Vermieter, da diese nach als Unternehmer gelten.
Soweit es sich um Dauerleistungen handelt, z. B. bei einem Mietvertrag, regelt der Umsatzsteueranwendungserlass in Abschnitt 14.18 ff. Vereinfachungen. So kann bspw. eine einmalige E-Rechnung über einen entsprechenden Teilzeitraum gestellt werden, wenn aus der Rechnung hervorgeht, dass es sich um eine Dauerrechnung handelt.
II. Die Rechnungskontrolle der E-Rechnung (Validierung)
Die Rechnungseingangskontrolle gehört seit jeher zu den Hauptpflichten im Rahmen der internen Buchhaltung. In der Vergangenheit wurde die Rechnung aus steuerlicher Sicht auf die notwendigen Inhalte geprüft. Bisher erfolgte das „optisch“ anhand des vorhandenen Textes. Auch heute ist den Rechnungen im ZUGFeRD-Format noch ein lesbares Exemplar der Rechnung angehangen. Dieses ist jedoch für die Beurteilung der Ordnungsmäßigkeit irrelevant. Diese richtet sich ausschließlich nach dem Datensatz und den vorhandenen Pflichtfeldern. Eine „optische“ Kontrolle ist zukünftig also nicht mehr möglich, selbst eine anderweitige manuelle Kontrolle ist ausgeschlossen. Wir sprechen hier von einer technischen Validierung, weswegen zwingend interne Prozesse angepasst werden müssten.
Literatur-Tipp: Mehr zu den technischen Details und deren Umsetzungsmöglichkeiten finden Sie bei Treuz, Update E-Rechnung 2026: Was der Anwendungserlass vom 15.10.2025 konkret bedeutet – Neue Anforderungen an Formate, Prozesse und Datenqualität sowie Konsequenzen für Unternehmen und Berater, NWB BB 4/2026 S. 103, NWB SAAAK-12335.
Das BMF-Schreiben vom 15.10.2025 stellt in Rz. 6a ausdrücklich klar, dass eine Datei mit Formatfehlern nur als sonstige Rechnung gilt. Um die Datei zu prüfen, wird auf Validationstools verwiesen (siehe hierzu unter Abschnitt III). Von den Formatfehlern zu unterscheiden sind die Geschäftsregelfehler (Rz. 6b), wo es heißt:

Geschäftsregeln sind technische Vorschriften zur Überprüfung der logischen Abhängigkeiten der in einer E-Rechnung enthaltenen Informationen. Geschäftsregelfehler können sich dadurch ergeben, dass die in einer Rechnung enthaltenen Informationen unvollständig sind (z. B. keine Angabe im Pflichtfeld „BT-10 Buyer reference“ in einer XRechnung) oder zueinander in Widerspruch stehen (z. B. Steuerbetrag stimmt rechnerisch nicht mit dem angegebenen Steuersatz überein) und z. B. als kritischer Fehler – „critical Error“ – im Rahmen einer Validierung festgestellt werden.
Auch hier helfen also die Validierungstools und auch hier führt ein Fehler zu der Einstufung als sonstige Rechnung. Geschäftsregelfehler zu steuerlich unbeachtlichen Feldern sind jedoch unschädlich.
Eine äußerst wichtige Aussage trifft die Rz. 35a im Sinne einer Vertrauensschutzregelung. Bei Beachtung der Sorgfaltspflichten eines ordentlichen Kaufmanns kann sich der Unternehmer auf das technische Ergebnis einer Validierung (hinsichtlich des Formats und der Geschäftsregeln) durch eine geeignete Validierungsanwendung verlassen. Das kann jedoch nur nachgewiesen werden, indem der Validierungsbericht aufbewahrt wird.
Praxishinweis: In meinen Augen stellt dieser Vertrauensschutz ein Dilemma dar. Eigentlich sollte die E-Rechnung zu schnelleren Verarbeitungszeiten und maschinell lesbaren Rechnungen führen und damit die Bürokratie reduzieren. Muss nun aber zu jeder Rechnung ein Validierungsbericht erstellt und aufbewahrt werden, wird die „Einsparung“ auf der einen Seite durch Mehraufwand auf der anderen Seite aufgefressen. Dennoch sollten Sie dem Unternehmer dringend raten, die Rechnungen zu validieren und den Bericht entsprechend zu archivieren.
III. Möglichkeiten der Validierung durch Tools
Wie bereits dargestellt, kann eine Validierung unmöglich manuell erfolgen. Abgesehen von der Anzahl der Felder ist auch die Lesbarkeit ein Problem. Man wird sich also unweigerlich mit entsprechenden Validierungstools beschäftigen müssen. Oder anders gesagt: Einfach Rechnungen per Mail zu empfangen, reicht nicht aus. Je nachdem, wie die Unternehmensprozesse in der Buchhaltung gestaltet sind, kann der Validierungsprozess verhältnismäßig einfach erfolgen. Nutzer der DATEV-Software können die bestehenden Möglichkeiten von Unternehmen online und/oder dem Rechnungspostfach nutzen. Nachfolgend werden verschiedene Möglichkeiten dargestellt.
1. DATEV Unternehmen online
Nutzer von DATEV Unternehmen online laden die erhaltenen Eingangsrechnungen in die Datev Cloud – entweder manuell, über eine eigene Mailadresse oder über Upload-Programme. Nachdem die Belege hochgeladen wurden, prüft das System die Datei auf technische Richtigkeit, ergo die technische Validierung. Die manuelle Prüfung auf die inhaltliche Richtigkeit muss weiterhin personell erfolgen. Sollte die technische Prüfung nicht erfolgreich sein, können folgende Fehler ausgegeben werden:
-
Dies ist keine E-Rechnung nach EN16931 ...: In diesem Fall liegt keine den Vorgaben entsprechende Rechnung vor und sie kann nur als sonstige Rechnung behandelt werden. Somit entfällt ab 1.1.2027 der Vorsteuerabzug.
-
Dies ist keine valide E-Rechnung nach EN16931 ...: Diese Rechnung entspricht grundsätzlich dem Format, jedoch sind notwendige Felder nicht gefüllt. Ein Vorsteuerabzug ist nicht möglich.S. 266
-
Diese E-Rechnung entspricht nicht den Formatvorgaben. Sie ist jedoch gültig und wird steuerlich anerkannt: Hier liegt eine Rechnung nach EN 16931 vor. Es gibt jedoch nicht befüllte Pflichtfelder, die für die steuerliche Anerkennung aber irrelevant sind. Die Rechnung berechtigt zum Vorsteuerabzug, jedoch sollte der Rechnungsaussteller trotzdem informiert werden.
-
Die Validierung konnte nicht durchgeführt werden: Hierbei handelt es sich in der Regel um einen technischen Fehler. Es kann sein, dass der DATEV-Programmservice aktuell nicht verfügbar ist, was durch die Löschung der Datei und dem erneuten Upload zu einem späteren Zeitpunkt gelöst werden kann. Die Datei könnte auch die zulässige Größe von 10 MB überschritten haben.
DATEV Unternehmen online stellt hierzu jedoch keine weitere Analyse zur Verfügung, d. h. dem Softwareanbieter können keine weiteren Analysen zur Verfügung gestellt werden. Die Anzeige des Prüfungsergebnisses finden Sie in Übersicht 1, hier mit einem Hinweis.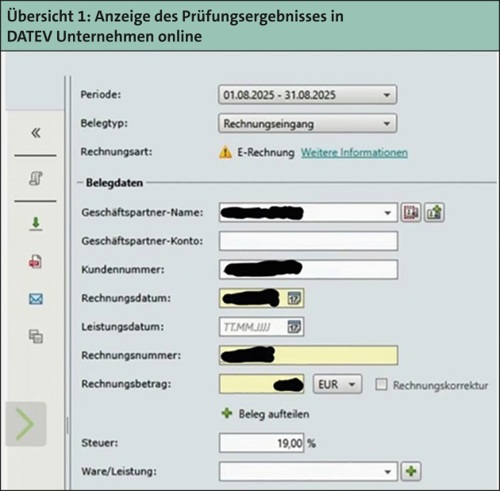
2. DATEV E-Rechnungspostfach
Das E-Rechnungspostfach ist ein (noch) kostenloses Tool der DATEV, welches nicht nur DATEV-Nutzern zur Verfügung steht. Nach dortiger Registrierung kann man alle Rechnungen über das Postfach beziehen. Auch hier existiert eine automatische technische Validierung. Die eingegangenen Rechnungen werden geprüft und mit den o.g. Hinweisen versehen. Im Gegensatz zu DATEV Unternehmen online ist es hier allerdings möglich, einen Validierungsbericht einzusehen und für den Rechnungsaussteller zu kopieren.
Das E-Rechnungspostfach kann an DATEV Unternehmen online angebunden werden, sodass die eingegangenen Rechnungen automatisch zur weiteren buchhalterischen Verarbeitung übergeben werden.
3. Lexware
Lexware stellt für die vorgelagerte Buchhaltung die Software Lexoffice zur Verfügung. Auch hier ist eine automatische technische Validierung enthalten. Nach dem Upload der Datei erfolgt die Prüfung. Bei einer fehlerhaften Rechnung wird der in Übersicht 2 abgebildete Prüfbericht ausgegeben.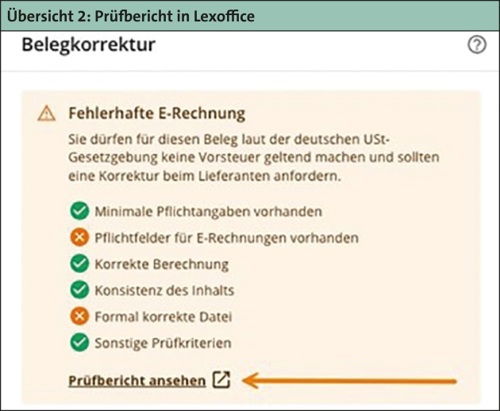
Hieran lässt sich schnell und einfach erkennen, woran die Ordnungsmäßigkeit scheitert. Durch einen Klick auf „Prüfbericht ansehen“ wird ein ausführlicher Bericht heruntergeladen, der auch an den Rechnungsaussteller weitergeleitet werden kann.
4. Kostenlose Tools der Finanzverwaltung
Die Verwaltung stellt tatsächlich auch kostenlose Validierungstools zur Verfügung, ebenso gibt es entsprechende Tools im Internet. An dieser Stelle sei daher nur auf das Tool des Landes Baden-Württemberg hingewiesen.
Download-Tipp: Den E-Rechnungs-Validator des Landes Baden-Württemberg können Sie starten unter https://erechnungsvalidator.service-bw.de
Diese Tools leiden aber natürlich alle an dem Mangel, dass die Einbindung in einen betrieblichen Prozess äußerst umständlich ist. Der E-Rechnungs-Validator des Landes Baden-Württemberg verlangt den einzelnen Upload von Rechnungen, die dann mit Bericht validiert werden. Das mag eine Lösung für Unternehmen sein, die eine maximal einstellige Zahl an Rechnungen im Monat erhält, bei umfangreicheren Beständen ist dieses Vorgehen jedoch unpraktikabel.
5. Profi-Tools
Für Firmen, die eine sehr umfangreiche Anzahl an Eingangsrechnungen haben, die ggf. auch maschinell verarbeitet und nicht mehr einzeln „angesehen“ werden sollen, gibt es am Markt ebenfalls Tools. Neben ERP-Lösungen auch modulare Systeme, die man relativ unproblematisch einbinden kann. An dieser Stelle sei nur auf den E-Invoicing Validator von KMLZ hingewiesen. Dieser wird so in die Prozesse eingebunden, dass die Rechnungen automatisiert per Mail an die Cloud gesendet, geprüft und je nach Ergebnis an unterschiedliche Postboxen zurückgesendet werden (z. B. Rechnungen ok/Rechnung prüfen). Die professionellen Tools haben in der Regel andere Preise, als das bei den „kleineren“ Lösungen der Fall ist.
IV. Prozessanpassung
Der klassische Prozess der Rechnungsprüfung sah nach dem Eingang der Rechnung deren Prüfung und danach die Bezahlung vor. Grundsätzlich ist das auch zukünftig so, jedoch muss der Validierungsprozess in den Arbeitsablauf integriert werden. Das ist bei Unternehmen, die ohnehin schon relativ digital arbeiten, sicherlich wesentlich einfacher als bei analoger Bearbeitung. Das sollte vielleicht zum Anlass genommen werden, den analogen Prozess „zu modernisieren“.
Die folgende Checkliste stellt den Prozess aus Sicht eines Unternehmens dar, das bereits DATEV Unternehmen online im Einsatz hat, auch wenn bisher ggf. nur der Belegupload zum Austausch der Belege mit dem Steuerberater genutzt wurde.
Checkliste: Prozess-Schritte bei Anwendung von DATEV Unternehmen online
Eingang der Belege im Postfach rechnung@muster.de
Abgleich des Belegs mit Lieferschein/Auftragsbestätigung o. Ä.
Inhaltliche Prüfung des Belegs
Upload des Belegs in DATEV Unternehmen online
Bearbeitung des Belegs nach Upload in Belege online:
- Prüfung der Validierung (E-Rechnung ok?): Falls nicht ok, Rechnungsprozess stoppen und Rechnungsaussteller informieren, valide Rechnung anfordern. Es erfolgt KEINE Zahlung! Falls ok, fortfahren.
- Ergänzung der Zahlungsinformationen, falls noch nicht aus den Stammdaten oder der Rechnung extrahiert.
- Weitergabe der Rechnung an die Überweisungsliste.
Überweisung des Belegs durch die zuständige Person
Dieser Prozess würde in anderen Programmen am Markt ähnlich aussehen. Entscheidend ist der Bearbeitungsschritt 5a. Es sollte dem Unternehmer klar sein, dass nach der Zahlung der Rechnung kein „Druckmittel“ mehr für die Korrektur der Rechnung besteht. Zusätzlich wird der Workflow in der Buchhaltung massiv gestört, denn es muss eine Zahlung „ohne“ Rechnung verarbeitet werden, während die (hoffentlich) später folgende Rechnung ohne Zahlung gebucht werden muss und die Gefahr der Doppelzahlung besteht. Die Nichtzahlung der Rechnung ist zivilrechtlich unproblematisch, da der Rechnungsempfänger den Anspruch auf eine ordnungsgemäße Rechnung nach § 14 UStG hat und insoweit ein Zurückbehaltungsrecht nach § 273 BGB zusteht.
Praxishinweis: Die Validierung ist weder die Aufgabe des Steuerberaters, noch wäre es sinnvoll, erst an dieser Stelle die Validierung vorzunehmen. Üblicherweise bearbeitet der Steuerberater die Buchhaltungsunterlagen erst nach Ende des entsprechenden Monats. Eine Rechnung vom 1.4.2026 könnte er also frühestens am 1.5.2026 sehen und beanstanden. Dann ist aber bereits die Zahlung erfolgt. Die Vorsteuer darf vorerst nicht gezogen werden.
V. Mandantenansprache
Die E-Rechnung ist zwar seit mehreren Jahren Gegenstand vielfältiger Berichterstattung, jedoch wird sie erst ab dem 1.1.2027 bzw. 1.1.2028 scharf gestellt. Alle bisherigen Probleme waren theoretischer Natur, ab diesem Zeitpunkt hat es auch negative Folgen. Der Steuerberater darf dann aus sonstigen Rechnungen keine Vorsteuer mehr ziehen. Es drohen erhebliche Mehrarbeit und schlimmstenfalls auch Geldverluste durch nicht mehr erstattbare Vorsteuer. Sollte dennoch Vorsteuer gezogen werden, ist der Tatbestand der vorsätzlichen Steuerhinterziehung erfüllt.
Es ist daher wichtig, rechtzeitig vor dem Jahreswechsel nochmals auf die Risiken hinzuweisen und die Unternehmen auf deren Pflicht zur Validierung sowie den Validierungsbericht hinzuweisen. Ähnlich wie die Abfrage der Ust-IdNr. ist dieser Grundlage für den Vertrauensschutz, sollte bei einer späteren Validierung ggf. ein abweichendes Ergebnis herauskommen.
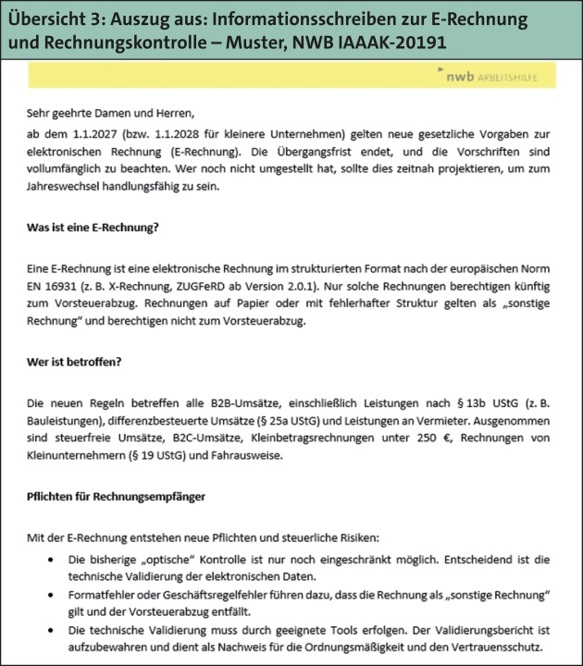
Download-Tipp: Nutzen Sie für die Mandanteninformation das Musterschreiben „Informationsschreiben zur E-Rechnung und Rechnungskontrolle“, abrufbar in der NWB Datenbank unter NWB IAAAK-20191. Übersicht 3 zeigt auf der vorigen Seite einen Auszug aus diesem Musterschreiben.
FAZIT
Die E-Rechnung macht ernst. Ab dem 1.1.2027 bzw. in wenigen Fällen ab dem 1.1.2028 endet die Übergangsregelung und die Vorschriften sind vollumfänglich zu beachten. Wer noch nicht umgestellt hat, sollte das sehr zeitnah projektieren, um zum Jahreswechsel handlungsfähig zu sein. Nach dem Stichtag werden die Rechnungsempfänger die Zahlung von nicht ordnungsgemäßen E-Rechnungen ablehnen.
Ein besonderes Augenmerk muss auf die Rechnungseingangskontrolle gelegt werden. Die bisherigen Prozesse müssen angepasst, die technische Ordnungsmäßigkeit der E-Rechnung kontrolliert werden. Hierfür stehen verschiedene Tools zur Verfügung. Ein beispielhafter Prozessablauf bei Anwendung von DATEV Unternehmen online wurde dargestellt. Er ist vermutlich auf einen Großteil der Tools übertragbar.
Der Validierungsbericht hält Einzug in die Umsatzsteuerlandschaft und wird ein weiteres „Papier“, wenn auch elektronisch, an dem die Finanzverwaltung den ordnungsgemäßen Kaufmann messen und dann auch mit einem Vertrauensschutz belohnen will.
__________________________________________
Dies ist ein Beitrag aus NWB BB 9/2026 Seite 264
👀 Was es sonst noch alles gibt in der NWB-Datenbank? Einfach mal reinklicken!
IM BEITRAG ERWÄHNTE TOOL-KATEGORIEN 
E-RECHNUNG
Steuerberater:innen benötigen leistungsfähige Software, um elektronische Rechnungen effizient zu erstellen, zu empfangen und zu archivieren.
BUCHHALTUNG & RECHNUNGSWESEN
Buchhaltungssoftware ist ein unverzichtbares Werkzeug, das den Arbeitsalltag erheblich erleichtert und die Genauigkeit der Buchführung verbessert.


